
美联储2027年前长期利率路径低于4.0% 引发经济辩论
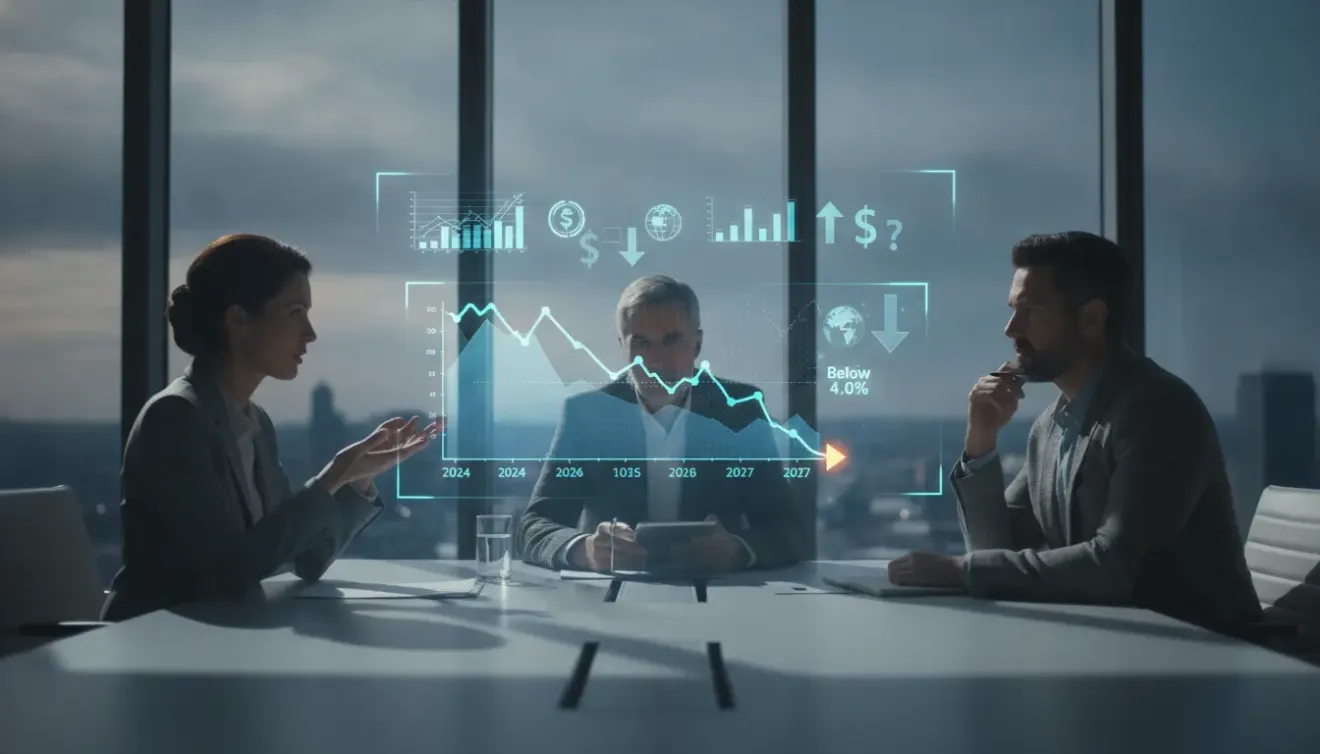
美联储未来几年基准利率的走向已成为经济学家、政策制定者和投资者争论的焦点。其中一个关键问题是,到2027年底,联邦基金利率是否会最终稳定在4.0%的阈值以下,这一情景将对美国和全球经济产生深远影响。这场讨论不仅是学术性的,它还塑造着市场预期,影响着企业投资决策,并关系到家庭的财务福祉。
在2022年初为应对飙升的通胀而启动了激进的加息周期后,美联储已将联邦基金利率推至二十多年来的未见水平。2023年大部分时间,“高位运行更久”的情绪占据主导,因为持续的价格压力和有韧性的劳动力市场似乎需要维持紧缩立场。然而,随着通胀显示出缓和迹象,尽管步伐不均,人们的注意力正日益转向长期均衡,通常被称为“中性利率”——即货币政策既不刺激也不限制的理论利率。政策制定者的预测,常在季度“点阵图”中可视化,反映出关于这一中性利率,以及因此而来的政策利率,将最终落在哪里的观点存在广泛分歧,尤其是在多年的时间跨度上。
这场辩论的核心在于通胀不可预测的路径。尽管消费者价格指数(CPI)和个人消费支出(PCE)指数已从峰值回落,但持续达到美联储2%对称目标仍是一个挑战。如果通胀被证明更具粘性或出现意外反弹,可能由供给侧冲击或强劲需求驱动,那么央行可能会维持更长时间的高利率,将低于4.0%的利率前景推得更远。反之,如果通胀明确且令人信服地回归目标水平,则可能为美联储放松政策提供充足空间,使利率更接近甚至低于4.0%,以避免扼杀经济活动。
经济增长和劳动力市场状况是同等关键的变量。强劲且无通胀的扩张,以健康的生产率增长和适度的工资增长为特征,可能会允许利率逐步下降,而不会引发价格压力。然而,如果经济出现显著放缓,甚至衰退,美联储几乎肯定会采取更激进的降息措施来刺激活动并防止更深度的收缩。在管理通胀和支持就业之间的微妙平衡,定义了美联储的双重使命,因此对这些指标的评估对于未来的政策决策至关重要。
鉴于可能改变经济格局的大量国内和国际因素,预测未来几年的利率本身就充满不确定性。地缘政治紧张局势、技术进步、全球贸易格局的变化以及意想不到的供应链中断,都可能改变通胀和增长前景,从而需要调整货币政策。这种复杂性导致了美联储官员和独立分析师之间观点的差异,一些人主张在疫情后的世界中,结构性中性利率将更高,而另一些人则认为会回归到新冠疫情前大部分时间所特征化的低利率环境。
对于金融市场和企业而言,到2027年利率可能稳定在4.0%以下,将标志着货币政策环境恢复更加宽松,可能刺激投资,降低消费者借贷成本,并提振资产估值。这将意味着美联储已成功应对了通胀挑战,而未引发严重的经济衰退。相反,如果利率仍高于这一阈值,则表明与通胀的斗争将持续更久,或资本的结构性成本更高,可能制约增长并对借款人施加压力。未来几年无疑将伴随着对 incoming 经济数据的密集关注,因为美联储正努力在这一复杂的路径上,力求实现物价稳定和最大化就业。