- Notícias
- Finanças
- Warsh quer ouvir mais os mercados. Morgan Stanley diz que os mercados podem se arrepender.
Warsh quer ouvir mais os mercados. Morgan Stanley diz que os mercados podem se arrepender.
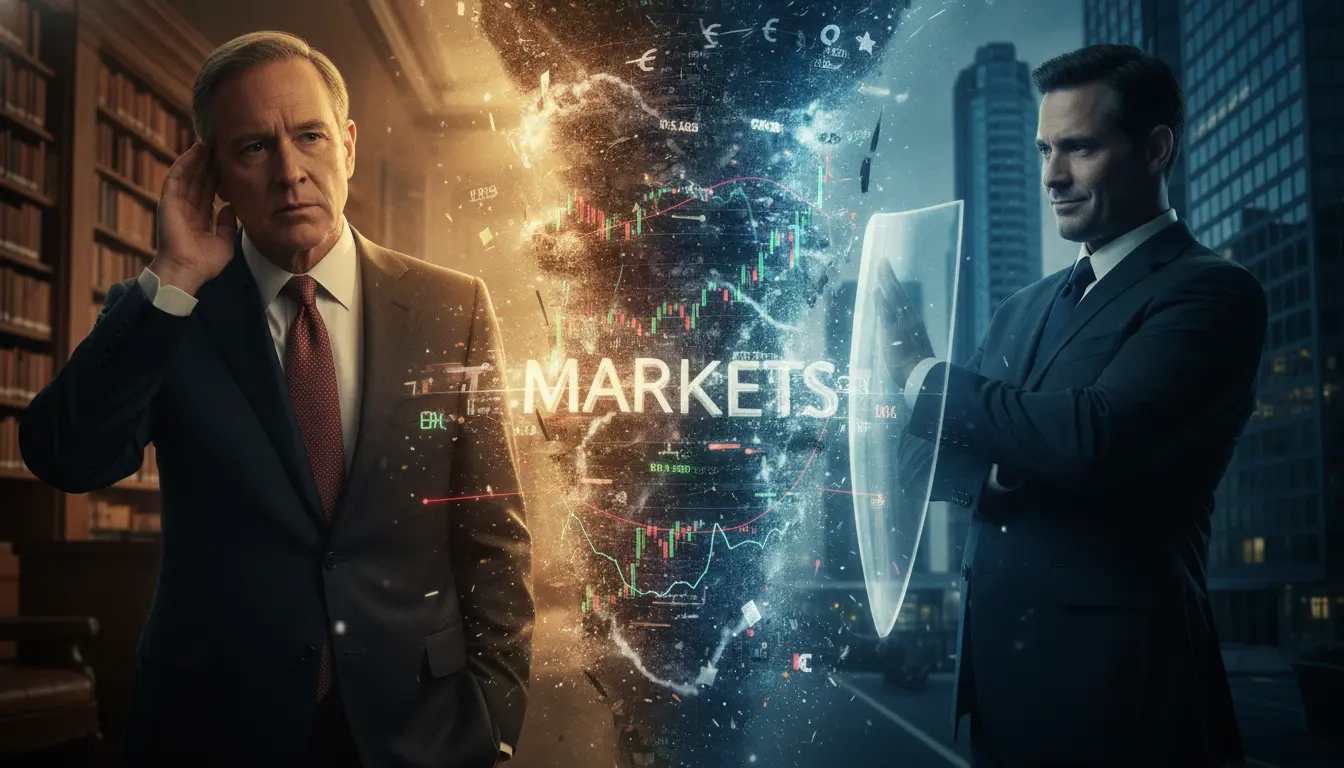
Um debate fundamental sobre a alma da política monetária está se intensificando discretamente, colocando um veterano experiente de banco central contra uma das vozes mais influentes de Wall Street. O ex-governador do Federal Reserve, Kevin Warsh, defendeu energicamente que o banco central se torne um ouvinte mais atento aos sinais que emanam dos mercados financeiros. Em resposta, estrategistas do Morgan Stanley emitiram um alerta severo: os mercados podem se arrepender amargamente de conseguir o que desejam. Essa divergência de filosofia atinge o cerne do papel do Fed em uma economia moderna, questionando se ele deve agir como um árbitro desapegado e orientado por dados ou como um participante mais dinâmico e responsivo ao fluxo e refluxo de capital em tempo real.
Warsh, que atuou no Conselho de Governadores do Fed durante o período crucial da crise financeira de 2008, argumenta que os indicadores baseados no mercado — desde o formato da curva de rendimentos do Tesouro até os spreads de crédito e as expectativas de inflação derivadas dos preços dos ativos — são ferramentas potentes e com visão de futuro. Em sua opinião, esses sinais frequentemente diagnosticam a saúde ou a doença econômica subjacente muito antes que as estatísticas governamentais tradicionais e retrospectivas, como o IPC ou os relatórios de empregos, possam fazê-lo. Ao prestar mais atenção a essa sabedoria coletiva dos investidores, o Fed poderia se tornar mais ágil, antecipando desacelerações econômicas ou controlando a inflação nascente antes que ela se enraíze. O cerne desse argumento baseia-se na crença de que os mercados agregam um vasto e diversificado conjunto de informações com velocidade inigualável, oferecendo uma perspectiva em tempo real mais clara do que um pequeno comitê de economistas que analisam dados com um atraso significativo.
Essa perspectiva não deixa de ter seu apelo, particularmente para traders e investidores que frequentemente sentem que o Federal Reserve está operando um passo atrás da realidade que experimentam diariamente. Um Fed mais sintonizado com o sentimento do mercado poderia, em teoria, promover maior estabilidade ao alinhar suas ações políticas mais de perto com as condições econômicas predominantes conforme precificadas pelos ativos. Por exemplo, se o mercado de títulos estiver sinalizando uma forte desaceleração através da queda dos rendimentos de longo prazo, um Fed sensível ao mercado poderia pausar ou reverter um ciclo de aumento de juros mais rapidamente, potencialmente evitando uma recessão induzida por políticas. Os defensores acreditam que essa abordagem reduziria as desconexões abruptas que às vezes ocorrem quando as declarações oficiais do Fed parecem contradizer o consenso avassalador do mercado.
No entanto, os estrategistas do Morgan Stanley apresentam uma contranarrativa convincente e cautelosa. Eles afirmam que entregar o volante da política monetária, mesmo que parcialmente, aos mercados é uma receita para a instabilidade e o risco moral. Os mercados financeiros não são mecanismos puramente racionais; eles são suscetíveis a surtos de exuberância irracional, pânico e comportamento de manada. Se o Fed se tornasse explicitamente reativo aos movimentos do mercado, ele poderia se ver amplificando essa volatilidade em vez de atenuá-la. Uma forte liquidação de ações, impulsionada pelo medo e não por fundamentos, poderia pressionar o Fed a um corte prematuro de juros, institucionalizando efetivamente o “Fed put” e encorajando a tomada excessiva de riscos a longo prazo.
Além disso, a análise do banco sugere que o que os mercados realmente desejam não é um Fed reativo, mas um Fed previsível. A estrutura atual, embora imperfeita, é construída sobre uma base de dependência de dados e um claro duplo mandato de estabilidade de preços e emprego máximo. Isso proporciona uma âncora relativamente estável para as expectativas dos investidores. Uma mudança para um modelo impulsionado por sinais de mercado introduziria uma nova variável imprevisível. O Fed reagiria a uma queda de 5% no S&P 500? Uma queda de 10%? E se os preços das ações estiverem subindo, mas os mercados de títulos estiverem piscando sinais de alerta? Essa ambiguidade poderia tornar a função de reação do Fed mais opaca, aumentando paradoxalmente a incerteza e a volatilidade — os próprios resultados que suas políticas são projetadas para mitigar.
Em última análise, este debate destaca o dilema atemporal do banqueiro central: como navegar na torrente de ruído de mercado em tempo real, mantendo-se fiel aos objetivos econômicos de longo prazo. Enquanto o Federal Reserve continua a traçar seu curso através de um complexo cenário pós-pandemia, a questão de a quem deve ouvir — os dados econômicos atrasados, mas objetivos, ou a voz instantânea, mas inconstante, do mercado — permanecerá primordial. Enquanto Kevin Warsh vê uma oportunidade para um banco central mais responsivo e eficaz, o Morgan Stanley vê um caminho onde os mercados, finalmente no comando, descobrem que o fardo de tal poder é algo que eles não estão equipados para suportar.
Mantenha-se informado. Aja com inteligência.
Receba destaques semanais, manchetes importantes e insights de especialistas — e então coloque seu conhecimento em prática em nossos mercados de previsão ao vivo.