- Noticias
- Finanzas
- Warsh quiere escuchar más a los mercados. Morgan Stanley dice que los mercados podrían arrepentirse.
Warsh quiere escuchar más a los mercados. Morgan Stanley dice que los mercados podrían arrepentirse.
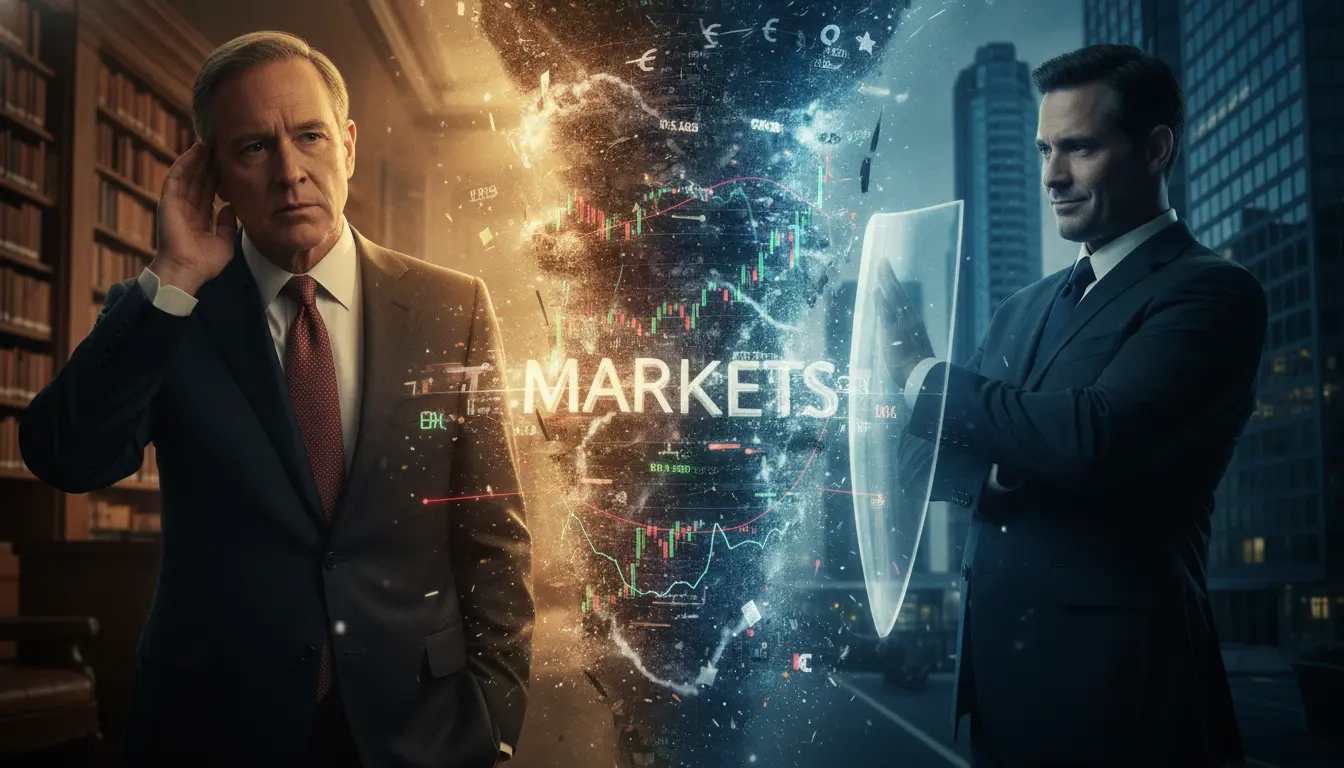
Un debate fundamental sobre el alma de la política monetaria se está intensificando silenciosamente, enfrentando a un experimentado veterano de la banca central con una de las voces más influyentes de Wall Street. El exgobernador de la Reserva Federal, Kevin Warsh, ha defendido enérgicamente que el banco central se convierta en un oyente más atento a las señales que emanan de los mercados financieros. En respuesta, los estrategas de Morgan Stanley han emitido una dura advertencia: los mercados podrían llegar a lamentar amargamente haber conseguido lo que desean. Esta divergencia de filosofías llega al corazón del papel de la Fed en una economía moderna, cuestionando si debe actuar como un árbitro imparcial y basado en datos o como un participante más dinámico que responde a los flujos y reflujos del capital en tiempo real.
Warsh, quien formó parte de la Junta de Gobernadores de la Fed durante la prueba de fuego de la crisis financiera de 2008, sostiene que los indicadores basados en el mercado —desde la forma de la curva de rendimiento del Tesoro hasta los diferenciales de crédito y las expectativas de inflación derivadas de los precios de los activos— son herramientas potentes y prospectivas. En su opinión, estas señales a menudo diagnostican la salud o la enfermedad económica subyacente mucho antes de que puedan hacerlo las estadísticas gubernamentales tradicionales y retrospectivas, como el IPC o los informes de empleo. Al prestar más atención a esta sabiduría colectiva de los inversores, la Fed podría volverse más ágil, anticipándose a las recesiones económicas o frenando la inflación incipiente antes de que se afiance. El núcleo de este argumento se basa en la creencia de que los mercados agregan un conjunto vasto y diverso de información a una velocidad sin parangón, ofreciendo una perspectiva en tiempo real más clara que la de un pequeño comité de economistas que analiza datos con un retraso significativo.
Esta perspectiva no carece de atractivo, especialmente para los operadores e inversores que a menudo sienten que la Reserva Federal opera un paso por detrás de la realidad que experimentan a diario. Una Fed más en sintonía con el sentimiento del mercado podría, en teoría, fomentar una mayor estabilidad al alinear sus acciones de política más estrechamente con las condiciones económicas prevalecientes según los precios de los activos. Por ejemplo, si el mercado de bonos está señalando una desaceleración brusca a través de la caída de los rendimientos a largo plazo, una Fed sensible al mercado podría pausar o revertir un ciclo de subida de tipos más rápidamente, evitando potencialmente una recesión inducida por la política. Sus defensores creen que este enfoque reduciría las desconexiones discordantes que a veces ocurren cuando las declaraciones oficiales de la Fed parecen contradecir un consenso abrumador del mercado.
Sin embargo, los estrategas de Morgan Stanley presentan una contranarrativa convincente y admonitoria. Sostienen que entregar el volante de la política monetaria, incluso parcialmente, a los mercados es una receta para la inestabilidad y el riesgo moral. Los mercados financieros no son mecanismos puramente racionales; son susceptibles a episodios de exuberancia irracional, pánico y comportamiento de rebaño. Si la Fed se volviera explícitamente reactiva a los movimientos del mercado, podría encontrarse amplificando esta volatilidad en lugar de amortiguarla. Una venta masiva de acciones, impulsada por el miedo en lugar de los fundamentos, podría presionar a la Fed a un recorte prematuro de tipos, institucionalizando de hecho el “Fed put” y fomentando la toma de riesgos excesivos a largo plazo.
Además, el análisis del banco sugiere que lo que los mercados realmente anhelan no es una Fed reactiva, sino una predecible. El marco actual, aunque imperfecto, se basa en la dependencia de los datos y en un claro mandato dual de estabilidad de precios y máximo empleo. Esto proporciona un ancla relativamente estable para las expectativas de los inversores. Un cambio hacia un modelo impulsado por las señales del mercado introduciría una nueva variable impredecible. ¿Reaccionaría la Fed a una caída del 5% en el S&P 500? ¿A una caída del 10%? ¿Qué pasaría si los precios de las acciones se disparan pero los mercados de bonos emiten señales de advertencia? Esta ambigüedad podría hacer que la función de reacción de la Fed fuera más opaca, aumentando paradójicamente la incertidumbre y la volatilidad, los mismos resultados que sus políticas están diseñadas para mitigar.
En última instancia, este debate pone de relieve el dilema eterno del banquero central: cómo navegar el torrente de ruido del mercado en tiempo real mientras se mantiene fiel a los objetivos económicos a largo plazo. A medida que la Reserva Federal continúa trazando su rumbo a través de un complejo panorama pospandémico, la cuestión de a quién debe escuchar —a los datos económicos rezagados pero objetivos o a la voz instantánea pero voluble del mercado— seguirá siendo primordial. Mientras que Kevin Warsh ve una oportunidad para un banco central más receptivo y eficaz, Morgan Stanley ve un camino en el que los mercados, finalmente al mando, descubren que la carga de tal poder es una que no están equipados para soportar.
Mantente informado. Actúa con inteligencia.
Recibe resúmenes semanales, titulares importantes e información de expertos — y luego aplica tus conocimientos en nuestros mercados de predicción en vivo.